出品:新浪财经上市公司研究院
作者:渚
9月27日,上海寅家电子科技股份有限公司(以下简称“寅家电子”或“公司”)首次向联交所主板递交上市申请,国泰海通(国泰君安国际)担任其独家保荐人。
寅家电子呈现了一个典型的“第二梯队智驾供应商”困境:收入在增长,但利润没有跟上;客户在拓展,但最大的客户在流失;估值在飙升,但基本面并未同步改善。递表前两个月估值暴涨152.73%、5.22亿元赎回负债悬顶、经营现金流三年半净流出超4亿元、核心客户奇瑞交易断崖式退潮——这些风险因素在招股书中并未被充分定价。
对于投资者而言,寅家电子的IPO故事能否成立,关键不在于收入增速,而在于三个核心问题的答案:能否在2027年末对赌大限前完成上市?能否在奇瑞退潮后找到等量级的替代客户?能否在持续失血的经营现金流下支撑到盈利拐点到来?这些问题的答案,将决定这家“小巨人”是成为智驾赛道的一匹黑马,还是又一个被资本催熟后匆匆上市的过客。
突击搭建员工持股架构 却刻意隐去全部细节
寅家电子成立于2013年,是一家全球化的高科技智能驾驶公司,专注于全栈自研的智能驾驶(包含智能座舱)硬件、软件算法和高阶域控系统研发和商业落地,围绕客户体验升级,持续深耕汽车市场,为客户提供安全、高效的智慧出行解决方案。
据统计,成立至今,寅家电子累计完成5轮融资,股东阵容涵盖深创投、深高新投、交银资本、东方富海等多家知名投资机构。投后估值从最初的2亿元飙升至27.8亿元,增幅近13倍。
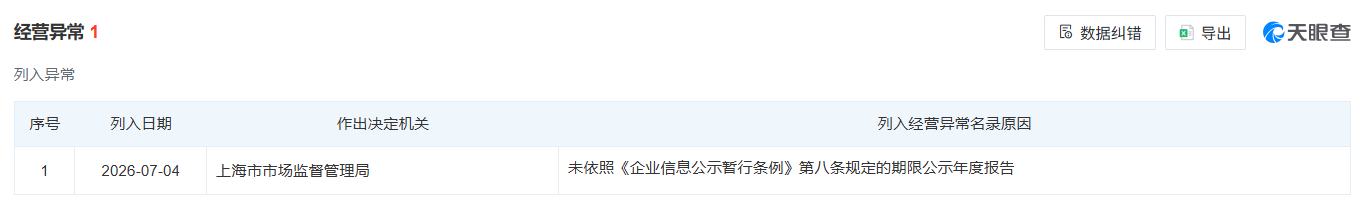
截至本次IPO前,寅家电子董事会主席、执行董事兼行政总裁陈寅仁与刘小村、陈寅元为一致行动人,三方通过稳正贽诚、稳捷芜湖、上海陛捷合计持有公司47.96%的股份。其中,陛捷云帆、陛捷沧海合计持有上海陛捷83.55%的份额,前者为上海陛捷执行事务合伙人。2026年7月,上海陛捷因未依照《企业信息公示暂行条例》第八条规定的期限公示年度报告,被上海市市场监督管理局列入经营异常名录。
 来源:天眼查
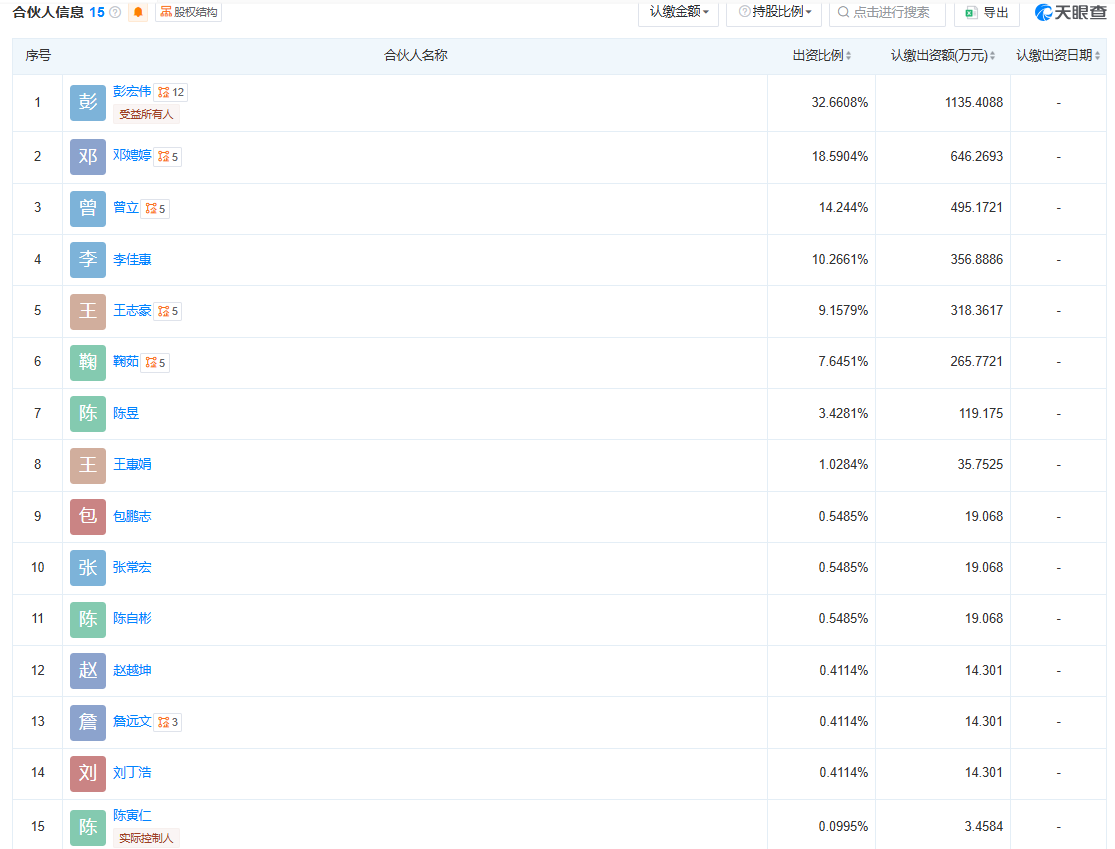
天眼查显示,陛捷云帆共有15名合伙人,前五大合伙人彭宏伟、邓娉婷、曾立、李佳惠、王志豪分别持有32.66%、18.59%、14.24%、10.27%、9.16%的份额,合计84.92%。其中,邓娉婷为寅家电子执行董事兼董事会秘书,曾立为寅家电子执行董事。
 来源:天眼查
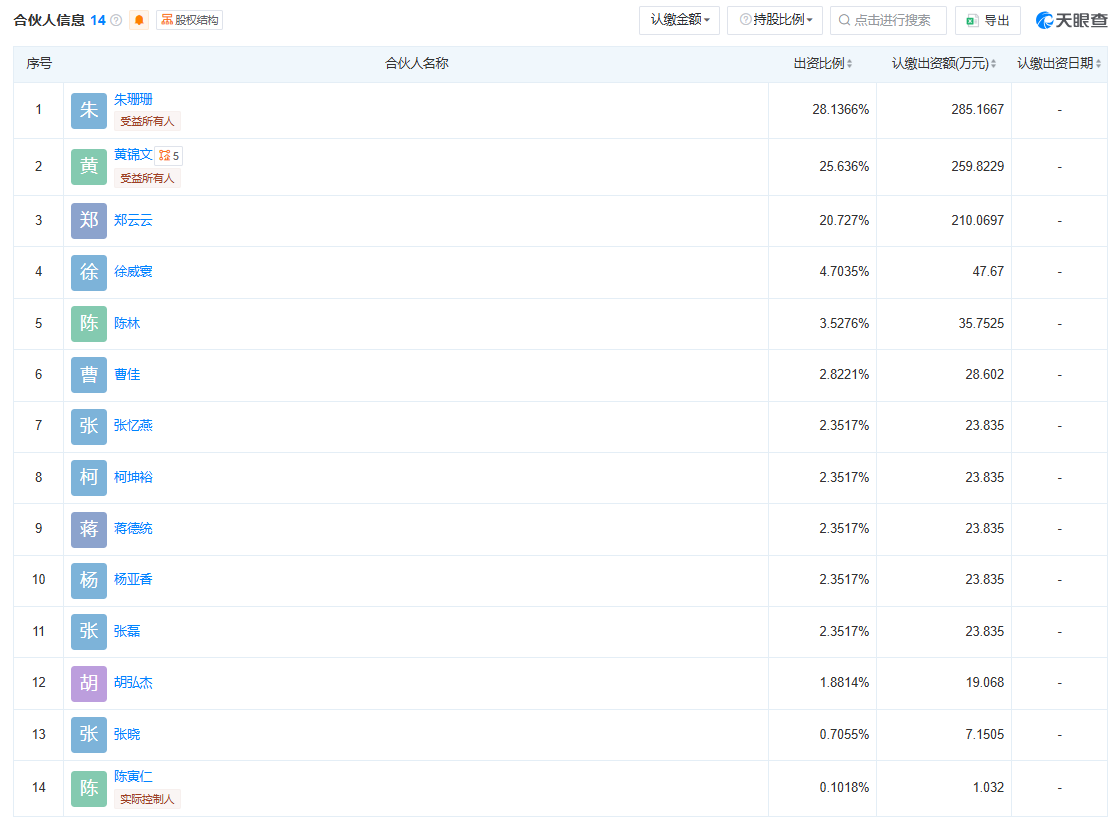
陛捷沧海共有14名合伙人,前五大合伙人朱珊珊、黄锦文、郑云云、徐威寰、陈林分别持有28.14%、25.64%、20.73%、4.70%、3.53%的份额,合计82.73%。其中,黄锦文为寅家电子执行董事。陈寅仁同时担任陛捷云帆、陛捷沧海的执行事务合伙人。
 来源:天眼查
陛捷云帆、陛捷沧海的合伙人多为寅家电子执行董事及核心员工,是典型通过多层有限合伙搭建的员工持股架构,且两家平台设立时间均为2026年7月,与IPO申报时点高度临近。由此可见,陛捷云帆、陛捷沧海均为公司员工持股平台。
联交所主板《上市规则》第17.02(1)条明确规定,新申请人于上市前采纳的计划毋须在上市后经股东批准。不过,该计划的所有重大条款必须在招股章程中清楚列明,包括但不限于:计划的目的;计划的参与人和厘定参与人资格的基准;计划中每名参与人可获授权益上限;获授人根据计划可行使期权的期限(由授出日起计不得超过10年 )等。
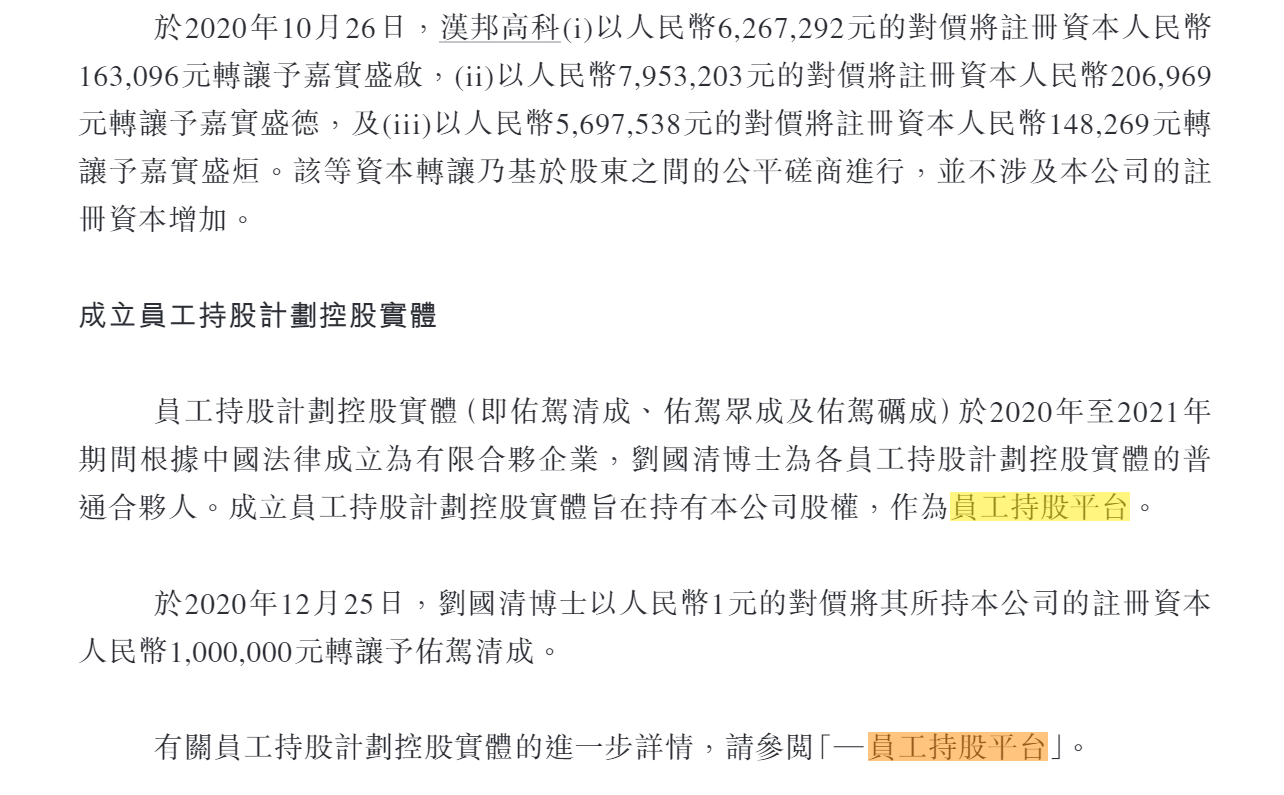
以同为智能驾驶公司的佑驾创新为例,其在招股书多个章节披露了员工持股平台的详细信息。
 来源:天眼查
然而,我们未在寅家电子的招股书中查询到任何关于员工持股平台/员工激励计划的信息,公司亦未将陛捷云帆、陛捷沧海列明为员工持股平台。据此,我们提出如下疑问:
(1)上海陛捷为何未按期公示年报?何时完成整改、何时移出经营异常名录?
(2)寅家电子为何选择在申报前短期内搭建双层合伙员工持股架构,该架构的搭建是否为规避监管要求?
(3)陛捷云帆、陛捷沧海是否确为员工激励计划设立?如是,招股书为何未披露员工持股平台/员工激励计划的相关信息?是否已涉嫌违反《上市规则》第17章相关规定?
(4)陛捷云帆、陛捷沧海的合伙人是否包含外部顾问、外部投资者、管理层成员近亲属、已离职员工等外部人员,入股对价是否存在异常?
递表前突击抬估值 对赌大限逼近
值得注意的是,寅家电子的融资节奏在IPO前夕骤然加速。招股书显示,2026年4月7日,公司完成C轮融资4000万元,投后估值11亿元;仅两个多月后的6月18日,公司再度完成Pre-IPO轮融资,投后估值飙升至27.8亿元,增幅达152.73%。
公开信息层面,期间并未出现足以支撑估值大幅跳涨的重大技术突破或业务利好。广州联界、春谷产投、深圳丹恒、芯云发展基金四家机构在递表前三个月内密集入股,合计投入2.8亿元。增资定价的公允性、估值抬升的核心依据,均有待公司进一步说明。
不过,其当前估值距离上市门槛仍有不小差距。寅家电子按18C已商业化特专科技公司申报,港交所对该类公司IPO发行后的预期市值要求为40亿港元及以上。以27.8亿元人民币(约31亿港元)的最新投后估值计算,公司需在IPO发行时实现约30%的市值增长才能达标,在当前港股市场环境下存在较大不确定性。
与此同时,公司背负着巨额对赌赎回压力。历次融资中,寅家电子与外部股东签订了含赎回权在内的股东特殊权利条款,截至2026年7月末,账面计入5.22亿元赎回金融负债。递表前虽签署补充协议临时暂停赎回权,但双方约定了复活条款——若IPO终止,或递表后24个月内、2027年末前未能完成上市,赎回权相关条款将自动恢复效力。一旦上市进程受阻,公司将面临大规模赎回的流动性冲击。
三年半累亏2.85亿 造血能力堪忧
寅家电子所处的智驾赛道正处于高速扩容期。据弗若斯特沙利文数据,中国智能驾驶解决方案市场规模从2021年的457亿元增至2025年的1973亿元,年复合增长率44.1%,预计2030年将达5530亿元。
但行业的高增长并未转化为寅家电子足够的竞争壁垒。按2025年收入计,寅家电子在中国智能驾驶及视觉安全解决方案供应商中排名第九,国内厂商中排名第五,市占率仅0.6%,而行业第一名的市占率达13.6%。排名看似进入前十,但与第一梯队存在数量级差距。
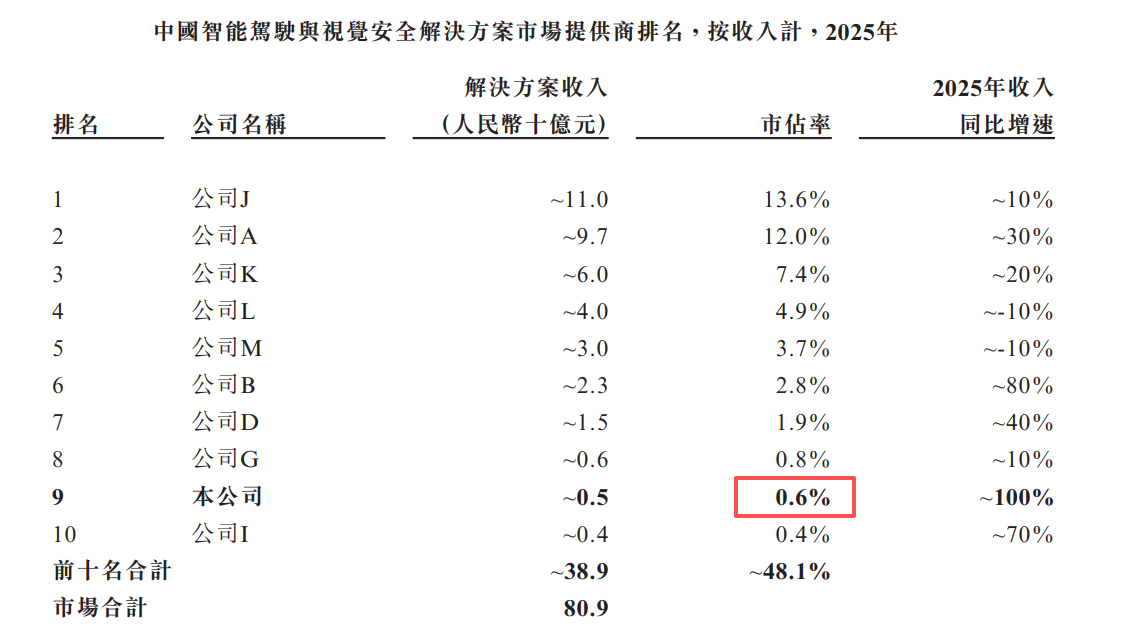
目前智驾赛道已从“能做出来”进入“能大规模量产”的比拼阶段,头部玩家凭借出货量摊薄成本、用数据反哺算法,后来者需要同时补齐研发、产能和客户三张牌。0.6%的市场份额,在行业“价格战”中缺乏议价能力,在主机厂自研趋势的挤压下又缺少不可替代性。
寅家电子的产品线横跨智能驾驶、智能座舱、通用机器人三条赛道,多元化的另一面是有限的研发投入被分散。2025年公司研发开支4872万元,占收入仅10.1%。相比头部智驾企业动辄数十亿元的研发投入,这一规模在技术迭代加速的赛道上难以形成深厚的护城河。
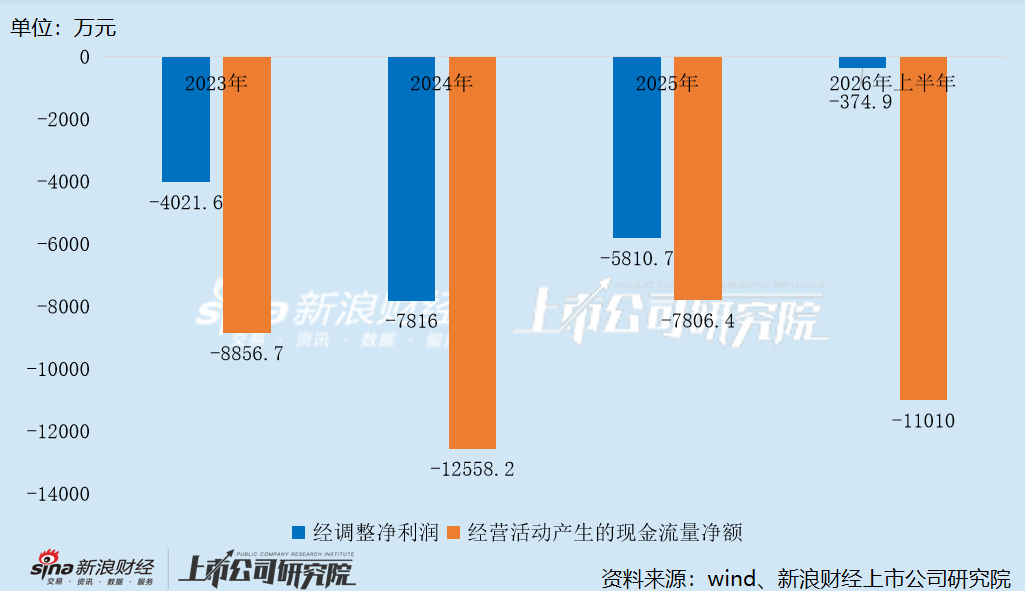
收入高速增长的同时,寅家电子却深陷亏损泥潭。报告期内,公司分别录得净亏损4676万元、1.08亿元、9575.8万元和3508.6万元,三年半累计亏损约2.85亿元。剔除赎回金融负债财务成本等非经常性项目后,各期经调整净亏损分别为4021.6万元、7816万元、5810.7万元和374.9万元。
毛利率的剧烈波动同样值得警惕。2024年,公司毛利率“腰斩”,从2023年的20.3%骤降至10.0%。招股书解释,主因是收购上海宇宙并表所致。2025年毛利率回升至12.3%,2026年上半年为17.8%,同比下滑2个百分点。寅家电子采取软硬件一体化开发模式,相比纯软件算法路线的智驾企业,毛利率天然偏低。
面对主业盈利困难和竞争加剧,寅家电子将“通用机器人”和“低空经济”作为新的增长故事。但从招股书披露的进展来看,这些新业务的商业化仍需较长时间验证。
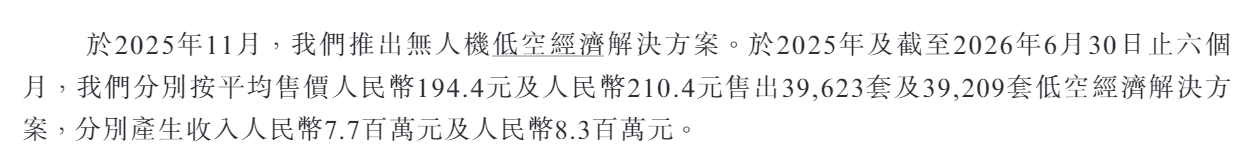
通用机器人方面,公司的感知及定位方案目前处于“定点前的客户验证阶段”,自动割草机器人VT-Mow系列预计2027年才推出。低空经济解决方案2025年11月方才推出,2025年和2026年上半年合计贡献收入不足1600万元,占比仅约2%。新业务距离规模商业化仍有相当距离,短期内难以对冲主业盈利压力和客户流失风险。
经营现金流方面,报告期内公司经营活动产生的现金流量净额分别为-8856.7万元、-1.26亿元、-7806.4万元和-1.1亿元,三年半累计净流出约4.02亿元。其中2026年上半年,在经调整净亏损大幅收窄87.23%的背景下,经营性现金净流出额反而同比扩大536.75%,变动趋势截然相反。
截至2026年6月末,公司现金及现金等价物仅8603万元,而每年至少产生8000万元以上的经营性现金净流出,营运资金(流动资产-流动负债)缺口从2023年的1.4亿元扩大至2026年上半年的5.63亿元。自身造血能力严重不足,日常运营及业务扩张高度依赖外部融资。
报告期内,公司短期借款从1.09亿元飙升至3.82亿元,增长2.5倍,长期借款也从273.9万元逐年增至2643.7万元。截至2026年6月末,公司借款合计4.08亿元,加上租赁负债2680.8万元,有息负债总额突破4.35亿元,资金缺口近3.5亿元。
大客户奇瑞订单持续缩水
奇瑞是寅家电子最早的规模化客户,双方自2018年起建立合作。2023年,奇瑞贡献了寅家电子47.5%的收入,占据近半壁江山。然而到了2024年,奇瑞虽仍是第一大客户,但收入占比已大幅下滑至17%。2025年,奇瑞为寅家电子贡献的收入进一步缩水至2250万元;到2026年上半年,公司对其销售额仅剩510万元。
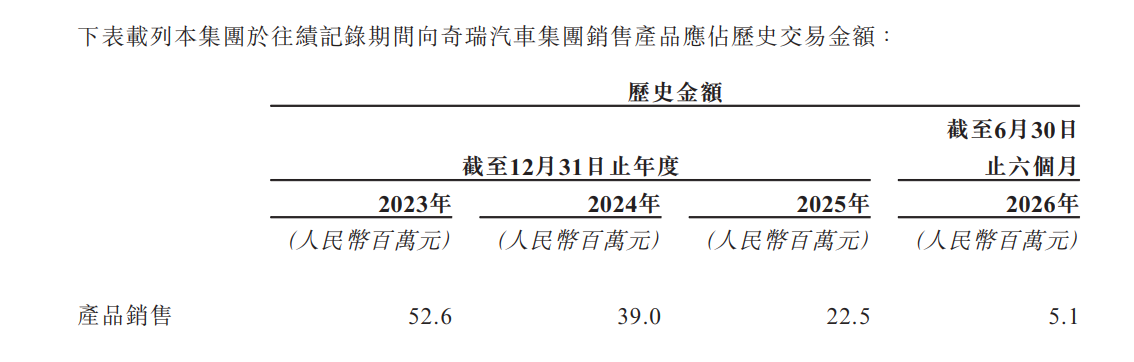
这一变化的背景是奇瑞智驾策略的转向。2026年6月,奇瑞与引望智能签署深化战略合作,围绕L3、L4展开“深度捆绑”,高阶智驾能力全面压向华为体系。寅家电子在奇瑞供应商名单中并非唯一选择,其拿到的主要是环视摄像头等中低阶感知产品,在奇瑞高阶智驾布局中缺乏不可替代性。
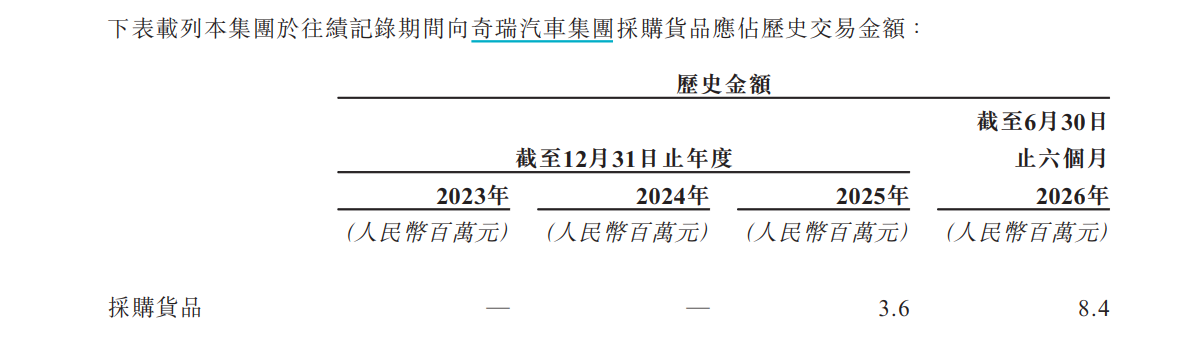
更微妙的是,尽管销售端在退潮,寅家电子从奇瑞的采购却在膨胀。招股书披露,公司参与奇瑞的集中芯片采购计划,2025年采购360万元,2026年上半年增至840万元,2027至2029年采购上限拉至1500万元/年。同期奇瑞对寅家电子的销售上限仅2000万元/年。以此计算,2027至2029年,寅家电子每从奇瑞赚取1元收入,就需向其采购约0.75元的芯片。这种“采购换生存”的安排,实质上压缩了公司在最大关联客户上的利润空间。
报告期内,寅家电子前五大客户收入占比分别为93.2%、60.1%、51.7%及54.7%。随着奇瑞退潮,公司需要快速填补这一收入缺口,但新客户的拓展速度和定价能力仍待观察。